更新日:2026年9月11日
投稿日:2024年4月26日
2026年(令和8年)8月19日、こども家庭庁から「令和7年度 幼児教育・保育における経営情報等の見える化 調査分析結果 速報」が公表されました。2025年(令和7年)4月に始まった経営情報の見える化について、令和8年2月24日までに報告された34,202か所の情報を集計した、初めての全国データです。
「うちの園の数字は他の園と比べてどうなのか」。保育施設の経営者であれば誰もが気になるところだと思います。
公表資料の数値を、給与・収支・人件費・職員配置・ICT導入の項目ごとに整理しました。後半では、施設ごとに公表される「モデル給与」と「昇給の判断基準」を取り上げます。
参考資料
経営情報の見える化は、子ども・子育て支援法に基づく取組で、2025年(令和7年)度から始まりました。対象は、特定教育・保育施設等の認定を受けているすべての保育所・幼稚園・認定こども園・地域型保育事業所で、報告は義務です。報告対象は令和6年4月1日以降に始まる事業年度で、報告期限は毎事業年度終了後から5か月以内。報告は子ども・子育て支援情報公表システム「ここdeサーチ」を通じて行い、都道府県知事が報告を受けたうえで公表されます。
資料には、取組の目的が3点挙げられています。
そして、実務上おさえておきたいのが報告事項の5分類と、その公表範囲の違いです。5つすべてが同じように公表されるわけではありません。
| 報告事項 | 報告する内容 | 施設ごとの公表 |
|---|---|---|
| (1)施設の状況 | 経営主体、利用定員、入所児童数等 | 公表される |
| (2)職員の配置 | 職種別の配置状況 | 公表される |
| (3)職員の給与 | 職種別の勤続年数や支給額等 | モデル給与のみ公表 |
| (4)収支の状況 | 公定価格に対応する年間の収支差 | 収支差は施設ごとの公表対象に挙げられていない(人件費の割合は公表) |
| (5)人的資本 | ICTツール・IoTデバイス導入の取組状況等 | 公表される |
出典:こども家庭庁「令和7年度 幼児教育・保育における経営情報等の見える化 調査分析結果 速報について」(令和8年8月19日)。以下の表も同じ資料によります。
つまり、職員一人ひとりの給与額がそのまま外から見えるわけではありません。施設ごとに公表されるのはモデル給与です。また、収支の状況は報告事項ではあるものの、資料が施設ごとに公表するとしている項目には挙げられていません。施設ごとに公表されるのは、収益に対する人件費の割合です。今回公表されたのは、報告された34,202か所をグルーピングして集計した全国の速報値です。

令和8年2月24日時点で、ここdeサーチに登録されている44,775か所のうち、34,202か所・76.4%が報告を終えています。資料では「各施設類型において、概ね8割の対象施設が報告を行っている状況」と記載されています。
| 施設類型 | 登録施設数 | 報告施設数 | 報告率(全体) | 報告率(私立) |
|---|---|---|---|---|
| 施設型給付を受ける幼稚園 | 3,948か所 | 2,677か所 | 67.8% | 64.3% |
| 保育所 | 22,069か所 | 17,494か所 | 79.3% | 79.1% |
| 認定こども園 | 11,233か所 | 8,996か所 | 80.1% | 81.5% |
| 家庭的保育事業 | 688か所 | 400か所 | 58.1% | 56.6% |
| 小規模保育事業 | 6,147か所 | 4,164か所 | 67.7% | 67.9% |
| 事業所内保育事業 | 665か所 | 466か所 | 70.1% | 70.1% |
| 合計 | 44,775か所 | 34,202か所 | 76.4% | 76.3% |
報告率8割前後の保育所・認定こども園に対し、施設型給付を受ける幼稚園と小規模保育事業は7割弱、家庭的保育事業は6割を下回ります。
報告施設の法人別分布も公表されています。保育所は社会福祉法人が53.1%、地方公共団体が27.8%、営利法人(株式会社等)が14.2%。認定こども園は社会福祉法人54.4%・学校法人30.3%。小規模保育事業は営利法人が49.2%を占めます。経営主体の構成は、類型によってかなり異なります。
給与は、賞与の1/12を含む1人当たり月額で集計されています。資料の記述は2点。
主な施設類型の数値は次のとおりです。
| 施設類型 | 私立・常勤 平均値 | 私立・常勤 中央値 | 私立・常勤 経験年数 | 私立・非常勤 平均値 | 公立・常勤 平均値 |
|---|---|---|---|---|---|
| 施設型給付を受ける幼稚園 | 334,474円 | 329,742円 | 9.4年 | 198,220円 | 392,745円 |
| 保育所 | 335,236円 | 334,210円 | 10.4年 | 221,271円 | 397,027円 |
| 認定こども園 | 323,374円 | 322,252円 | 9.8年 | 211,787円 | 377,529円 |
| 小規模保育事業(A型) | 292,387円 | 291,938円 | 8.8年 | 210,321円 | 369,721円 |
参考値として、資料には厚生労働省「賃金構造基本統計調査」における保育士(役職者を除く、男女)の月収換算額 32.9万円(令和6年) が併記されています。
なお、給与月額は事業年度終了時点の報告値であるため、事業年度内に国家公務員の給与改定に伴う公定価格上の改定分による一時金等が支払われなかった場合、その額は含まれません。また、事業年度の一部期間で時短勤務や休職があった場合、事業年度終了時点では常勤1人換算であっても、年間給与総額が他の常勤職員より少額で報告されている場合があります。
私立施設・事業所の収支差率と人件費比率は次のとおりです。収支差率は、収益から費用を差し引いた額を収益で割って算出されています。
| 施設類型 | 集計対象施設数 | 収支差率 | 人件費比率 |
|---|---|---|---|
| 施設型給付を受ける幼稚園 | 1,005か所 | 3.2%(▲0.5%) | 69.0% |
| 保育所 | 10,408か所 | 5.2%(5.1%) | 70.9% |
| 認定こども園 | 6,585か所 | 4.5%(2.2%) | 71.0% |
| 小規模保育事業(A型) | 3,118か所 | 10.5%(10.3%) | 65.1% |
| 家庭的保育事業 | 262か所 | 9.1% | 64.0% |
学校法人会計については基本金組入前の収支差で、カッコ内が基本金組入後の数値です。
資料は「いずれの施設類型においても1桁%の収支差を確保している」(表のとおり小規模保育事業A型は10.5%)としたうえで、この収支差は令和6年度補正予算による公定価格上の改善率(+10.7%)による一時的な影響を受けている可能性があるため留意が必要と注記しています。人件費比率は「いずれの施設類型においても、約6割強〜8割弱程度が人件費に充てられている。うち、保育所は7割程度」で、「人件費がコスト構造の中核を占めているため、収支の変動は人員配置や処遇の状況に大きく依存すると考えられる」と付記されています。
配置については、「ほとんど全ての施設類型において、公定価格基準上の配置状況よりも実際の配置が上回っている」と記載されています。
| 施設類型 | 公定価格基準のみの配置 | 私立・常勤 | 私立・非常勤 |
|---|---|---|---|
| 施設型給付を受ける幼稚園(教諭等) | 7.7人 | 7.6人 | 2.6人 |
| 保育所(保育士) | 12.5人 | 12.1人 | 3.5人 |
| 認定こども園(保育教諭等) | 15.6人 | 14.1人 | 4.5人 |
| 小規模保育事業(A型)(保育士) | 5.2人 | 4.2人 | 2.0人 |
いずれも平均値で、常勤換算後の人数です。表の4類型はいずれも、常勤だけでは基準に届かず、非常勤を含めると上回っています。
取得割合は、私立施設・事業所について公表されています。
| 施設類型 | 加算Ⅰ | 加算Ⅱ | 加算Ⅲ |
|---|---|---|---|
| 施設型給付を受ける幼稚園 | 97.0% | 67.3% | 93.9% |
| 保育所 | 97.3% | 90.9% | 96.6% |
| 認定こども園 | 97.0% | 92.8% | 96.7% |
| 小規模保育事業(A型) | 96.9% | 85.0% | 96.4% |
今回の集計対象は令和6年度の事業年度のため、加算の名称は一本化前の加算Ⅰ・Ⅱ・Ⅲです。加算Ⅰと加算Ⅲはいずれの類型でも9割を超えています。一方、技能・経験を積んだ職員への追加的な処遇改善である加算Ⅱ(一本化後の区分3におおむね相当)は、9割台の保育所・認定こども園に対し、施設型給付を受ける幼稚園は67.3%と、類型による差が大きくなっています。


人的資本の報告では、「施設類型によりバラツキがあり、概ね半数〜8割程度導入済み。特に私立施設・事業所で導入が進んでいる」とされています。
| 施設類型 | 導入(全体) | 導入(私立) |
|---|---|---|
| 施設型給付を受ける幼稚園 | 53.3% | 68.4% |
| 保育所 | 72.8% | 78.0% |
| 認定こども園 | 79.2% | 83.2% |
| 小規模保育事業(A型) | 69.2% | 69.4% |
| 合計 | 71.7% | 76.5% |
あわせて見ておきたいのが、ICT4機能のすべてを「導入している」と回答した施設の割合は、全体で13%、私立施設・事業所では16%という数値です。ここでいう4機能とは、①園児の登園および降園の管理に関する機能、②保護者との連絡に関する機能、③保育に係る計画・記録に関する機能、④キャッシュレス決済に関する機能を指します。導入そのものは7割を超えている一方、4機能がそろっている施設は限られている、というのが全国の状況です。
子ども・子育て支援法にもとづいて施設ごとに公表される項目には、施設等の基本情報、施設等の収益に対する人件費の割合、職種別人員数とあわせて、「施設等の職員に係る標準的な給与体系」が含まれています。
モデル給与が何を指すかは、ここdeサーチの入力要領に定義があります。
求職中の保育者が各園のページで見ることができるのは、1年目から数年後にかけて給与がどう上がっていくかというモデルと、園が任意で書いた昇給の判断基準です。
ここからは、私たちの考えです。
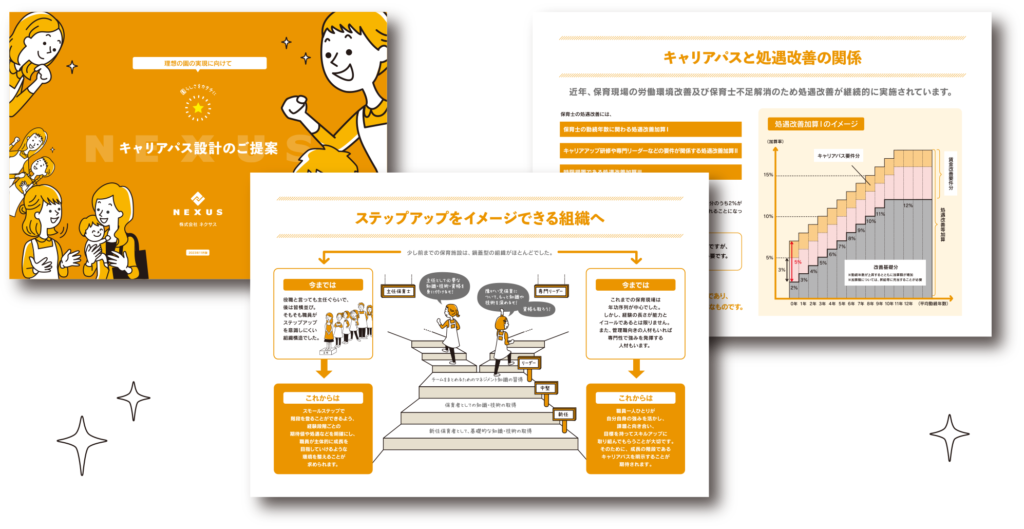
求職者の側から見れば、給与の金額はもちろん重要です。ただ、それだけではありません。この園でどのように成長でき、どう処遇が上がっていくのか。その「将来の見通し」を持てるかどうかも、同じくらい重要です。ある時点の金額だけでは、わからないことも多いからです。
全国で給与が公開されることが当たり前となった現状で今後問われるのは、この見通しを園として説明できるかです。モデル給与は1年目と数年後という「点」の情報です。その間を埋める昇給の道筋がなければ、数字を並べることはできても、根拠のある説明はできません。「経験年数に応じて」だけでは、複数の園を見比べる求職者に、職場としてのご自身の園の良さは伝わりません。
成長の道筋を根拠をもって語れる制度設計は、求職者にとって、働く場所としての信頼につながっていくはずです。

今回の速報で公表された主な数値は次のとおりです。
この数値は速報値であり、一部は精査中で今後修正される可能性があります。都道府県知事が報告を受けたデータを取りまとめたものであるため、データのばらつきや報告誤りが含まれている可能性もあります。確報が公表された際には、本コラムの数値も更新します。
全国値は、自園の数字の位置を確かめる物差しです。そして施設ごとに公表されるのは、金額の一覧ではなく給与の決め方です。この制度は、キャリアパスと賃金制度を地道に整えてきた園が、初めて正当に「見える」機会でもあります。
ご自身の園の「昇給の判断基準」の欄に、いま何と書けるか。まずはそこから点検を始めてみてください。
執筆:杉村基樹(株式会社ネクサス代表取締役)